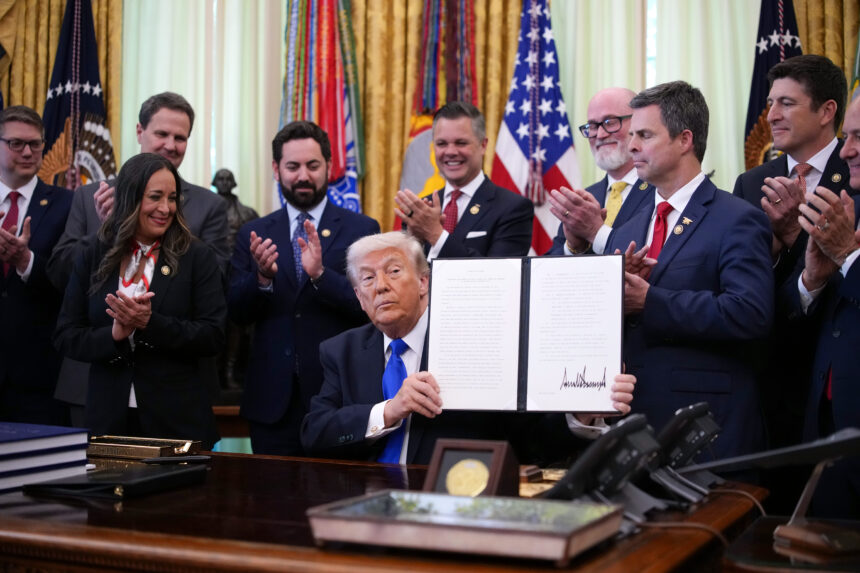
Президент Дональд Трамп подписал указ, который должен расширить доступ к индивидуальным пенсионным счетам (IRA) для работников, не имеющих 401(k) или других корпоративных планов. Во время церемонии он заявил: «Другими словами, они станут богатыми», имея в виду, что при регулярных взносах молодой работник к 65 годам сможет накопить $465 000.
Что предлагает указ
Указ поручает Министерству финансов создать сайт TrumpIRA.gov к 1 января 2027 года. Платформа должна соединять работников с «качественными и недорогими IRA», которые предложат частные финансовые компании. Инициатива нацелена прежде всего на около 56 млн американцев, которые не имеют доступа к пенсионным программам на рабочем месте, по данным Pew Charitable Trusts.
Как получилась цифра $465 000
Приведённый в Белом доме расчёт предполагает, что 25‑летний человек будет откладывать примерно $165 в месяц (почти $2 000 в год) в течение 40 лет и добьётся средней годовой доходности 6%. Ключевой элемент проекции — федеральная программа Saver’s Match, которая начнёт действовать в 2027 году и предоставит прямые взносы до $1 000 в год для малообеспеченных вкладчиков. Белый дом указывает, что почти $155 000 из общей суммы приходятся именно на этот match.
Почему $465 000 не обязательно «богатство»
Финансовые советники ставят под сомнение риторическую оценку «богатства». По правилу 4%, часто используемому при расчёте устойчивой ежегодной выплаты, счёт в $465 000 обеспечивает примерно $18 600 в первый год — около $19 000 с ежегодной индексацией на инфляцию. При учёте инфляции даже «здоровая» сумма со временем теряет покупательную способность: при 3% инфляции через 30 лет её покупательская сила существенно снизится.
Для сравнения, средний баланс 401(k) на конец 2025 года у инвестора составлял порядка $168 000 по данным Vanguard, а медиана — чуть более $44 000. Средний баланс IRA на конец 2025 года у Fidelity оценён примерно в $137 000. Опросы общественного мнения показывают ещё более высокие ожидания: по данным Charles Schwab, американцы в среднем считают, что нужно $2,3 млн, чтобы считаться богатым, и $839 000 для того, чтобы чувствовать себя финансово комфортно.
Кому программа может помочь — и где кроются риски
Подчёркивается, что эффект от инициативы будет наиболее заметен для низкооплачиваемых работников, которые сейчас зачастую вообще не откладывают. Представитель Белого дома отметил, что для тех, кто сейчас «почти не копит», сумма в $465 000 может «изменить мир».
Однако реализация проекции опирается на несколько оптимистичных допущений. Во‑первых, чтобы получить полный Saver’s Match каждый год, доход вкладчика должен оставаться ниже определённого порога: для одиноких налогоплательщиков — не более $20 500 в год, для супругов, подающих совместно — не более $41 000. Порог ежегодно корректируется на инфляцию. Во‑вторых, модель предполагает стабильное и непрерывное накопление в течение 40 лет, что сложно для домохозяйств с низкими доходами: федеральный анализ BLS за 2024 год указывал на отрицательную совокупную норму сбережений у половины домохозяйств в 2022 году, а у нижних 10% расход превышал доход более чем вдвое.
Вывод
Инициатива расширить доступ к недорогим IRA и ввести сайт‑агрегатор может стать важным шагом для тех, кто сейчас лишён пенсионных инструментов работодателя. Но ожидания об «обогащении» многих американцев требуют осторожной интерпретации: для достижения прогнозируемой суммы требуется постоянство взносов, длительный горизонт инвестирования, соответствующие доходы и доступ к полному Saver’s Match. Для значительной части населения такие условия пока остаются проблематичными.