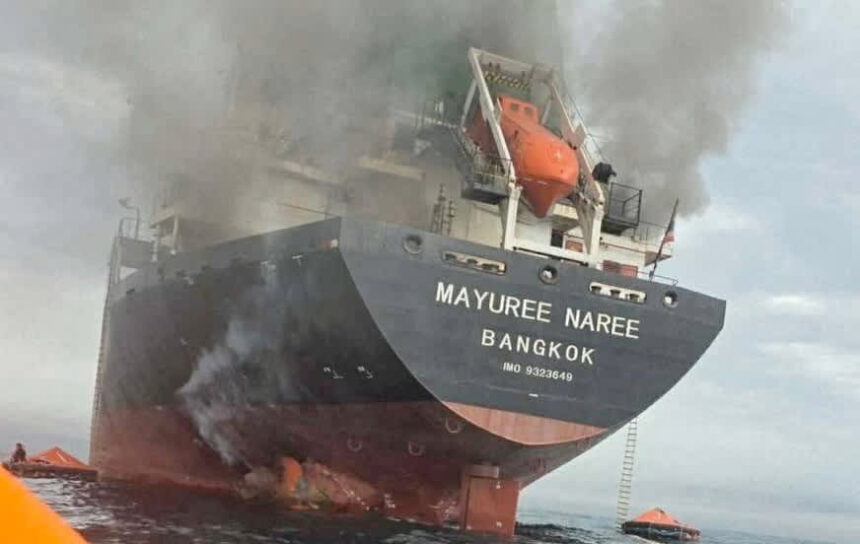
Черный дым над судном в Ормузском проливе и растущие удары по торговым и оффшорным объектам быстро превратили юридическую формулировку в вопрос денег. Для ряда компаний на Ближнем Востоке граница между страховой выплатой и отказом часто проходит через одно слово — «война».
Что покрывают базовые полисы и где появляются дыры
Большинство крупных компаний опираются на стандартные имущественные страховки как на базовую защиту. Но эти полисы почти всегда исключают риски, связанные с войной — и под «войной» страховщики нередко подразумевают не только официально объявленные военные действия, но и «враждебные действия, вторжения, гражданские войны, мятежи и интервенции со стороны государств».
Защита от таких событий продаётся отдельно — в виде политического риска или страхования политического насилия. Однако, по данным глобального брокера Marsh, большинство компаний в регионе приобрели лишь покрытие от терроризма и саботажа, не доходя до полной защиты против военных действий. Такое решение, казалось, оправданным в долгие периоды относительной стабильности. После того как ракеты и беспилотники поразили суда и наземную инфраструктуру, оно уже выглядит как недоучёт рисков.
Морская логистика под давлением
Существенная часть убытков концентрируется в море. По данным Al-Jazeera с использованием трекинга Kpler, с начала конфликта до середины апреля было атаковано 22 судна в Ормузском проливе. Масштаб поражений — пожары, пробоины в ватерлинии, утрата грузов — привёл к росту тарифов на военное страхование судов и массовому переводу рейсов вокруг Африки, что добавило неделями пути и миллионами долларов топлива к каждому рейсу.
В страховании корпуса судна и грузов «военные» риски и вовсе вынесены в отдельные укладочные условия. Стандартные полисы содержат пункт «Free of Capture and Seizure», исключающий убытки, возникшие в результате военных операций и задержания. Чтобы закрыть эти риски, судовладельцы берут специальное war risk покрытие — но и оно имеет ограничения, включая так называемое исключение «пяти держав», которое снимает ответственность страховой при конфликте между США, Великобританией, Францией, Россией и Китаем.
Кибер и проблема доказывания
Особую головоломку представляют кибератаки. Практически все полисы киберстрахования содержат исключения, связанные с войной, но формулировки разнятся, и многие содержат оговорки, оставляющие место для покрытия кибертеррора — атак, направленных на достижение политических, идеологических или финансовых целей.
Страховщикам, желающим отклонить выплату по причине «войны», придётся доказать связующую линию между атакой и госструктурой или её управлением. Современная практика показывает, что государства всё чаще действуют через прокси и неформальные группы, что делает атрибуцию сложной. По словам Бакстера Саутерна из Howden U.S., для морских рисков термин «война» отражает прежде всего перечень рисков, а не юридическую декларацию конфликта.
Последствия для бизнеса и рынка
Некоторые страховщики уже ограничили выдачу новых полисов или усилили условия для покрытия части Ближнего Востока. Стоимость защиты выросла, а наличие покрытий стало более условным и подвижным. Юридических споров пока не взрыв — но эксперты ожидают волны исков, когда страховые компании начнут проверять слова полисов против фактов утрат.
Главный урок для компаний прост: внимательнее читать полисы и не экономить на рисках, которые долго казались маловероятными. В мире, где ракеты доходят до портов и удары достигают дата‑центров и заводов, формулировки страховых исключений оказываются не академическим нюансом, а реальным фактором финансовой устойчивости бизнеса.